Giriş
İklimle ilgili tartışmalar, birçok ülke tarafından 20. yüzyılın son çeyreğinde uluslararası bir sorun alanı olarak görülmeye başlanmıştır. Bu anlamda en somut uluslararası adım, atmosferdeki sera gazı yoğunluğunun iklim üzerinde tehlikeli etki oluşturmayacak seviyelerde dengede kalmasını sağlamak üzere, Birleşmiş Milletler İklim Değişikliği Çerçeve Sözleşmesi kapsamında yer alan Kyoto Protokolü’nün dünyadaki 199 ülke tarafından imzalanması olmuştur. Protokolde yer alan bazı ülkeler, karbondioksit ve sera etkisine neden olan diğer gazların salımını azaltmayı veya bunu yapamıyorlarsa emisyon ticareti yoluyla salım haklarını artırmayı taahhüt etmişlerdir.
Kyoto Protokolü’nün sona ermesinden sonra yerini alan Paris Anlaşması, 2015 yılında Paris’te toplanan 21. Taraflar Konferansı’nda (Conferences of the Parties, COP21) onaylanmıştır. Türkiye, 2016 yılında New York’ta düzenlenen Yüksek Düzeyli İmza Töreni’nde 175 ülke temsilcisiyle birlikte anlaşmayı imzalamış olmasına karşın, 2021 yılında Türkiye Büyük Millet Meclisi’nden geçirerek, Taraf olmuştur.
Paris Anlaşması’nın 4. maddesinde; taraflardan, ortak fakat farklılaştırılmış sorumluluklar ve göreceli kabiliyetler ile ulusal koşulları göz önünde bulundurarak, uzun vadeli düşük sera gazı emisyonlu kalkınma stratejilerini sunmaları istenmektedir. Ayrıca, 2023 yılında gerçekleştirilen BMİDÇS 28. Taraflar Konferansı’nda (COP28) alınan kararda; uzun vadeli düşük sera gazı emisyonlu kalkınma stratejilerini henüz sunmamış taraflara, bunları ivedilikle sunmaları ve gerektiğinde revize etmeleri çağrısında bulunulmuştur.
2053 Yılı Net Sıfır Stratejisi ve Emisyon Azaltım Çabaları
Paris Anlaşması’na taraf olmasıyla birlikte Türkiye, Ulusal Katkı Beyanı’nın (NDC) güncellenmesi, İklim Değişikliği Azaltım Stratejisi ve Eylem Planı ile 2053 Uzun Dönemli İklim Değişikliği Stratejisi’nin hazırlanması için çalışmalara başlamıştır.
Bu çerçevede; Türkiye, ilk defa Paris Anlaşması kapsamında Ulusal Katkı Niyet Beyanı’nı, 2015 yılında BMİDÇS Sekretaryası ile paylaşmıştır. Buna göre; hedefini 2030 yılında referans senaryoda öngörülen artıştan yüzde 21 azaltım şeklinde belirlemiştir. Ulusal Katkı Niyet Beyanı’ndaki baz senaryoya göre; 2030 yılında 1.175 MtCO2e salım öngörürken, atılacak adımlarla bu rakamı 929 MtCO2e’ye azaltacağını beyan etmiştir.
Türkiye’nin Sekretarya’ya sunduğu Ulusal Katkı Niyet Beyanı birçok uzman ve kuruluş tarafından günümüz koşullarında gerçekçi görülmemiş ve eleştirilmiştir. Nitekim 27. Taraflar Konferansı’nda Ulusal Katkı Beyanı güncellenmiştir. Buna göre 2030 yılı için açıklanan azaltım hedefi yüzde 21’den yüzde 41’e yükseltilerek yaklaşık iki katı büyüklüğünde bir taahhütte bulunulmuştur. Böylece 2030 yılında yaklaşık 500 milyon ton emisyon azaltımı sağlanacaktır.
Ülkemiz, 2021 yılında da 2053 yılı için net sıfır emisyon hedefini açıklamıştır. Uzun Dönemli İklim Stratejisi, iklim değişikliğiyle mücadele kapsamında azaltım ve uyuma yönelik stratejik bir yol haritasını oluşturacak şekilde hazırlanmış ve 2024 yılında İklim Değişikliği ve Uyum Koordinasyon Kurulu (İDUKK) tarafından kabul edilmiştir. Böylece iklim değişikliğiyle küresel mücadeleye katkı sağlamak amacıyla önemli adımlar atılmıştır.
Söz konusu stratejiye göre; Türkiye’nin sera gazı emisyonlarının en geç 2038 yılında en yüksek seviyeye çıkması ve ardından azalarak, 2053 yılında ülkemizin net sıfır emisyona ulaşması hedeflenmektedir. Bu hedefe ulaşılması için de başta enerji sektörü olmak üzere sanayi ve ulaşım gibi sektörlerde köklü dönüşüm çalışmaları başlatılmıştır.
Net Sıfır Emisyon Hedefi Doğrultusunda Enerji Sektörünün Dönüşümü
Uluslararası Enerji Ajansı’nın yayımladığı 2025 yılı World Energy Outlook raporunda; 21. yüzyıl, enerjiye duyulan ihtiyaçla, çevreye duyulan sorumluluk arasındaki en hassas dengeyi kurma çağı olarak tanımlanmaktadır. Artan nüfus, büyüyen sanayi ve hızla gelişen kentleşme, enerji talebini hiç olmadığı kadar artırırken; iklim değişikliği, küresel ısınma ve çevresel bozulmalar, insanlığın geleceğini tehdit eden en büyük sınamalar haline gelmiştir. Bu ikilem, ülkeleri yalnızca enerji arz güvenliğini sağlamakla değil, aynı zamanda sürdürülebilir ve çevreci politikalar geliştirmekle de yükümlü kılmıştır.
Özellikle son yıllarda artan iklim tehditleri, ülkelerin küresel ısınmayı önlemeye yönelik politikalarına hız kazandırmıştır. Dünya genelinde sera gazı emisyonlarının sektör kırılımına bakıldığında, ilk sırada yüzde 73 ile enerjinin geldiği görülmektedir. Bunun büyük kısmı elektrik üretimi, sanayi, mesken ve ulaşımdaki enerji kullanımları sonucunda ortaya çıkmaktadır. Bu bağlamda; ülkeler, karbon emisyonlarının büyük çoğunluğuna neden olan fosil yakıt kullanımını sınırlandırmaya, yenilenebilir enerji, enerji verimliliği ve elektrifikasyon potansiyellerini en üst düzeyde kullanmaya yönelmektedirler.
TÜİK tarafından açıklanan en son verilere göre; Türkiye’nin 2024 yılı toplam sera gazı emisyon miktarı 584,5 MtCO2eolmuştur. Toplam sera gazı emisyonlarında en büyük payı, her yıl olduğu gibi, yine %71,8 ile enerji kaynaklı emisyonlar alırken, bunu sırasıyla %12,6 ile tarım, %12,9 ile endüstriyel işlemler ve ürün kullanımı ve %2,6 ile atık sektörü takip etmiştir. 2024 yılında, enerji sektörü emisyonları 1990 yılına göre %192,3 artarken, bir önceki yıla göre %5,6 artarak 419,9 Mt CO2 olmuştur.
2053 yılı sıfır emisyon stratejisinin başarılı olabilmesi için en çok karbon salımına sebep olan enerji sektörünün önemli bir dönüşüme ihtiyacı bulunmaktadır. Türkiye, enerji dönüşümünü hızlandırmak ve 2053 net sıfır emisyon hedefine ulaşmak amacıyla, son yıllarda kapsamlı ve yönlendirici bir politika çerçevesi ortaya koymuştur. Açıklanan yeni strateji belgeleri, güncellenen hedefler ve planlar, yenilenebilir enerji kapasitesinin artırılması, şebeke altyapısının güçlendirilmesi ve enerjide dışa bağımlılığın azaltılmasına yönelik önemli adımlar atılmaya başlanmıştır. Böylece yenilenebilir enerjiyle birlikte tüm sektörlerdeki enerji verimliliği uygulamaları; üretimde daha düşük enerji yoğunluğu ve karbon salımı sağlamış olacaktır.
Enerji Bakanlığınca hazırlanan strateji planlarına göre; birincil enerji arzında, petrol, doğal gaz ve kömürden oluşan fosil kaynaklı yakıtların ağırlıklı konumunun önümüzdeki yıllarda da devam etmesi beklenmekle birlikte, enerji talebindeki artışın (2024-2050 dönemi) %70’inin yenilenebilir enerji kaynaklarından karşılanması öngörülmektedir. 2024 yılında olduğu gibi 2035 yılında da birincil enerji arzındaki en büyük paya (%27) sahip olacağı hesaplanan petrolün, 2050 yılında da ilk sıradaki konumunu koruyacağı düşünülmektedir.
2025 yılı sonunda, Türkiye’de elektrik üretiminin toplam kurulu gücü 122.128 MW’ye ulaşmıştır. Yıllık toplam elektrik üretimi ise 362.992 GWh olmuştur. Söz konusu yılda devreye alınan 7 GW’lık yeni kapasitenin %99’u yenilenebilir enerji kaynaklarından oluşmuştur (4,9 GW güneş, 1,9 GW rüzgâr, 0,09 GW hidroelektrik ve 0,03 GW biyokütle ve jeotermal). Toplam hidrolik dahil yenilenebilir enerji kurulu gücü payı %62,33 iken, fosil yakıtlı kaynaklar %37,67 olarak kalmıştır (Kaynak: TEİAŞ). Görüldüğü gibi, her geçen yıl yenilenebilir enerji kaynaklarının kullanımında çok yüksek artışlar olmuştur. 2053 yılında net sıfır hedefine ulaşan sistemde, yenilenebilir enerjinin toplam elektrik üretimindeki payı yüzde 90’ı aşmış olacaktır.
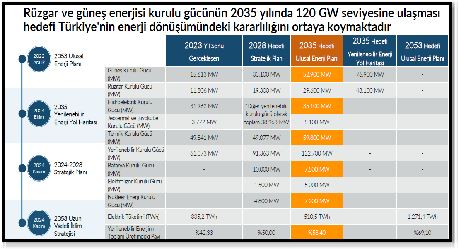
Şekil 1. Rüzgâr ve güneş kurulu güç planı (Kaynak: Aplus Enerji)
Türkiye’de elektrik üretiminde her geçen yıl yenilenebilir enerji kaynaklarının payı artarken, özellikle ulaştırma ve sanayi sektöründe başta doğal gaz olmak üzere petrol ve petrol ürünlerine bağımlılık da devam etmektedir. 2024 yılında Türkiye’nin nihai enerji tüketiminde elektriğin payı %20, doğal gazın payı ise %24 olmuştur. Türkiye Ulusal Enerji Planı’nda elektriğin payının, 2053 yılına kadar %55,6’ya yükselmesi hedefi bulunmaktadır (Kaynak: SHURA Enerji Dönüşüm Merkezi).
Türkiye, enerji kaynakları açısından dışa bağımlı bir ülkedir. Toplam enerji tüketiminin yaklaşık %70’e yakını ithalat yoluyla karşılanmaktadır. Bu nedenle enerji arz güvenliği Türkiye için stratejik bir önceliktir. Söz konusu yüksek enerji ithalatı, ülkenin cari dengesine olumsuz etki yapmaktadır. 2024 yılında toplam ithalat bedeli 344,1 milyar dolar, enerji ürünleri ithalatı 65,6 milyar dolar ile toplam ithalat içindeki payı %19,1 olmuştur. 2025 yılında ise toplam ithalat 365,4 milyar dolar olurken, enerji hammaddeleri ithalatı 62,5 milyar dolar olmuştur. (Kaynak MMO, 2026 yılı Türkiye Enerji Görünümü)
Bölgemizde yaşanan Rusya-Ukrayna savaşı, ABD-İran-İsrail savaşı ve Ortadoğu’daki bitmeyen amansız savaşlar, hem enerji güvenliğini riske sokmakta hem de fiyatların aşırı yükselmesine sebep olmaktadır. Çatışmalardan ve krizlerden mümkün olan en az hasarla kaçınmaya çalışan ülkemiz, enerji dönüşümündeki başarısı ve yenilenebilir kaynakların kullanımıyla, dış ticaret dengesini önemli ölçüde iyileştirecek olup, enerjide ithalat bağımlılığını 2020 yılındaki yüzde 69’a kıyasla 2053 yılında yüzde 9 gibi düşük bir seviyeye gerilemeyi planlamaktadır.
Doğal Gaz Kullanımının Net Sıfır Emisyon Hedefi Açısından Değerlendirilmesi
Son yıllarda Türkiye’de yenilenebilir enerjinin elektrik üretimindeki payı hızla artarken; sanayi
ve ulaştırma gibi sektörlerde fosil yakıtlara bağımlılık devam etmektedir. Sanayi sektöründe enerji verimliliği projeleri uygulanmakta ve düşük karbonlu üretim modelleri geliştirilmektedir. Elektrikli araçlar ve şarj altyapısı geliştirilerek, karayollarındaki karbon emisyonlarının azaltılması hedeflenmektedir. Demiryolu ve toplu taşımanın payı artırılarak, daha sürdürülebilir ulaşım sistemlerinin kurulması planlanmaktadır.
Türkiye’de tarihsel olarak 1960’lı ve 1970’li yıllarda düşük kalorili linyit kömürleri kullanılmış, ardından doğal gaz kombine çevrim santrallerine geçilmiş; günümüzde ise yenilenebilir enerji kaynaklarının ve dijitalleşmenin yoğun kullanıldığı bir döneme girilmiştir.
2000’li yılların başında, kesintili yenilenebilir enerji kapasitesinin artması neticesinde ortaya çıkan şebekedeki esneklik ihtiyacını karşılamak için bataryalı depolama sistemleri ve doğal gazın enerji dönüşümünde kullanılması yaygınlaşmaya başlamıştır. Doğal gaz santralleri, hem baz yük elektrik üretiminde önemli rol oynamakta, hem de şebeke güvenliği ve daha çok dengeleme amaçlı kullanılabilmektedir. Yerli kaynak olarak kömürün kullanılması çevresel sorunlara sebebiyet verirken, doğal gazın kullanılması durumunda ise söz konusu kaynaklarda dışa bağımlılık ciddi bir risk faktörü olarak karşımıza çıkmıştır.
Doğal gaz, enerji sistemlerinde temiz yanma özellikleri ve yüksek enerji verimliliği sayesinde elektrik üretimi, sanayi ve konut sektörlerinde tercih edilen bir enerji kaynağı olmuştur. Yenilenebilir enerji kaynaklarının artan rolüne rağmen, doğal gaz; enerji güvenliği, arz çeşitliliği ve karbon emisyonlarının düşürülmesi bakımından geçiş sürecinin temel bileşenidir.
Çevresel etkisi minimum düzeyde ve temiz bir yakıt olan doğal gazın kullanımı, dikkate alınması gereken bir stratejidir. Bu sistemlerin kapasitesi, 5-10 MW kurulu güçteki seviyelerden büyük ölçekli seviyelere kadar değişen çeşitli talepleri karşılayacak şekilde ayarlanabilmekte; böylece enerji tedarikinde çok yönlülük sağlanmaktadır. Ayrıca işletme sırasında değişken yüklere daha hızlı uyum sağlama kapasitesine sahip olduğu kanıtlanmıştır.
Doğal gaz kombine çevrim santralleri, enerji verimliliği sayesinde endüstriyel bağlamlarda yaygın olarak kullanılan önemli bir termal enerji uygulamasıdır. Orta vadede, küresel ısınmayla mücadele edecek önlemlerden biri de doğal gaz yakıtlı kombine çevrim santrallerinin devreye alınmasıdır. Küresel ölçekte ve özellikle ülkemizde bu santraller, artan elektrik talebini karşılamada önemli bir rol oynamaktadır.
Elektrik üretim santrallerinde, özellikle kamuya ait fuel-oil ile çalışan termik santrallerde yakıt dönüşümü yapılarak, santrallerin daha ucuz ve daha temiz bir yakıt olan doğal gazla çalışması sağlanmıştır. Klasik, düşük çevrim verimliliğine sahip termik santraller yerine, gaz türbinlerinden çıkan atık ısının buhar çevriminde yeniden değerlendirilmesiyle, daha yüksek çevrim verimliliğine sahip santraller yapılmıştır. Kombine çevrim gaz türbinli santrallerin (CCGT) devreye alınmasıyla, üretim portföyünde doğal gazın payı hızla artmış; Bursa, İstanbul-Ambarlı ve Kırklareli-Hamitabat gibi tesisler bu dönüşümün öncü örnekleri olmuştur.
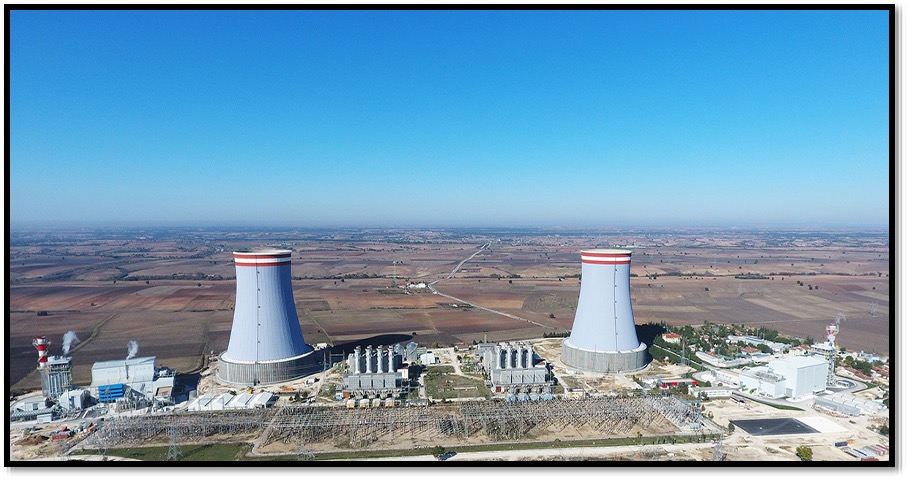
Şekil 2. Hamitabat Doğal Gaz Santrali
Doğal gaz kombine çevrim santrallerinde son gelinen teknoloji ile özellikle H sınıfı gaz türbinlerinin kullanıldığı (verimi en düşük olan gaz türbinleri sırasıyla; E, F, H ve J) enerji üretim santrallerinde, çevrim veriminin net %62’nin üzerine ulaşması, aynı birim elektrik üretimi için daha az emisyon anlamına gelmektedir. Bu faktörler, global anlamda bu sistemlerin giderek artan popülaritesine ve dekarbonizasyon projeleri için elektrik üretimindeki payının büyümesine katkıda bulunmaktadır.
Doğal gaz ve hidrojen, enerji üretimi ve sanayi süreçlerinde önemli iki yakıt türüdür. Son yıllarda, özellikle karbon salımlarını azaltma ve enerji geçiş süreçlerinde hidrojenin potansiyeli büyük ilgi görmektedir. Doğal gaz ve hidrojenin kullanımı, enerji sektöründe önemli bir dönüşümün parçası olarak dikkat çekmektedir. Mevcut durumda, söz konusu gaz türbinlerinde hacimce %30 ve %50 oranlarında hidrojenin doğal gaz yakıtlı gaz türbinlerinde başarılı bir şekilde yakılabileceği ortaya çıkmıştır.
Bunların yanı sıra, kojenerasyon sistemleri, karbon salımını azaltıcı ve verimliliği artırıcı etkileri sebebiyle ülkenin enerji politikalarına dahil edilmiştir. Kojenerasyon (Combined Generation), ısı ve elektriğin birlikte üretildiği birleşik üretim sistemidir. Bu sistemlerde atık ısıların ve yakıt olarak da genelde doğal gazın ve diğer gazların kullanılması sonucu doğaya CO2 salımı çok az olmaktadır. Isıtmanın yanı sıra soğutma sistemlerinin de eklenmesiyle, trijenerasyon sistemlerinin birçok tesiste, alışveriş merkezinde, sitede ve binada kullanılması yaygınlaşmıştır.
Ülkemizde, doğal gazın ülke dışından tedarik edilmesinde iki yöntem kullanılmaktadır. Ya ülkeler arasında boru hatları inşa edilerek, gazın taşınması ya da LNG (Liquefied Natural Gas) denilen sıvılaştırılmış doğal gazın tankerlerle taşınması yöntemi. 2020’li yıllardan itibaren LNG teknolojileri, boru hattı optimizasyonu ve spot piyasaların gelişimi, doğal gazın daha esnek bir yakıt haline gelmesini sağlamıştır.
Kömür ve petrol gibi geleneksel enerji kaynaklarına kıyasla çok daha düşük karbon salımı gerçekleştiren LNG, hem temiz enerjiye geçiş sürecinde bir “köprü yakıt/geçiş yakıtı” hem de enerji tedarikinde esneklik ve çeşitlilik sağlayan stratejik bir araç konumundadır. LNG’nin daha yoğun olarak kullanımı sayesinde; hava kalitesi iyileşmekte, asit yağmurları azalmakta ve yenilenebilir enerjiye geçiş süreci desteklenmektedir.
LNG’nin bir diğer önemli avantajı, boru hattı altyapısına bağımlı olmaksızın, uzak pazarlara enerji ulaştırılabilmesidir. Enerji sektörü açısından LNG, enerji arz güvenliğini artırmakta, fiyat rekabetini teşvik etmekte ve elektrik üretiminde, sanayide, ulaşımda ve konut ısıtmasında çevreci bir seçenek sunmaktadır.
2024 yılında tedarik edilen gazın yaklaşık yüzde 75’i boru gazı ve yüzde 25’i sıvılaştırılmış gaz olmuşken, 2025 yılında bu oranlar; yüzde 70 boru gazı ve yüzde 30’u LNG olarak gerçekleşmiştir. Boru gazı temini yıllar içerisinde düşerken, sıvılaştırılmış gaz miktarı artmaktadır.
2024 yılından sonra özellikle iletim, dağıtım ve depolama alanlarında kapasite artışlarında önemli adımlar atılmıştır. Tuz Gölü ve Silivri yeraltı depolama tesislerinin kapasitelerinin artırılması yönünde yürütülen projeler tamamlanma aşamasına gelirken, BOTAŞ ve özel sektör yatırımları ile LNG ve FSRU (Yüzen Depolama ve Yeniden Gazlaştırma Ünitesi) altyapısı daha da güçlendirilmiştir.
Sonuç
Türkiye, Paris İklim Anlaşması’na taraf olarak, 2053 yılı için “net sıfır emisyon” hedefini benimsemiştir. Bu hedef doğrultusunda; enerji sektöründe kömür kullanımını azaltma, yenilenebilir enerji payını artırma ve LNG gibi daha temiz geçiş yakıtlarına yönelme stratejisi izlenmektedir.
Bunların yanı sıra, petrol ve petrol türevlerinde Türkiye’nin enerji ithalatını düşürebilmek için yerli fosil yakıt rezervlerine, özellikle de doğal gaz üretimine ihtiyacı vardır. Bu bağlamda, Karadeniz ve Akdeniz’de yeni doğal gaz sahalarının keşfi ve mevcut sahalardan gaz üretimi yoğun bir şekilde sürdürülmektedir.
Ülkemizde son senelerdeki sera gazı salımlarındaki durağanlık veya kısmi azalmaların nedeni; yenilenebilir enerji ve enerji verimliliği gibi iklim dostu kaynakların çok fazla ilgi görmesi, bunun sonucu olarak düşük karbon ekonomisinin hayata geçirilmesinin sağlanmasıdır.
Elektrifikasyon, enerji verimliliği ve dijitalleşme odaklı yatırımlar, ekonomik büyüme ve sürdürülebilir kalkınma hedeflerini desteklemektedir. Yüksek ilk yatırım maliyetleri, mevzuat ve teşvik eksiklikleri, toplumsal bilinç düzeyi, enerji depolama teknolojilerinin yetersizliği ve sanayi altyapısının dönüşüme hazır olmaması gibi zorluklara rağmen, yeşil enerji ve çevreci üretim teknolojilerine yapılan yatırımlar her geçen gün artmaktadır. Söz konusu teknolojiler sayesinde, üretim süreçlerinde enerji verimliliği artırılarak maliyetler düşürülmektedir.
Türkiye gibi enerji dönüşüm sürecinde olan ülkeler açısından enerji depolama sistemleri, yenilenebilir enerji potansiyelinin daha etkin kullanımı, şebeke güvenilirliğinin artırılması ve enerji ithalat bağımlılığının azaltılması gibi birçok stratejik hedefe hizmet etmektedir. Özellikle hibrit enerji santrallerine yönelik düzenlemeler, enerji depolamanın mevzuatsal altyapısını güçlendirmekte ve özel sektör yatırımlarını teşvik etmektedir. Bu tür teknolojilere yatırım yapılması, uzun vadede hem çevresel risklerin azaltılmasını hem de ekonomik faydanın artırılmasını mümkün kılacaktır.
Elektrik talebinin daha da artması beklenen önümüzdeki yıllarda, ülkemiz, elektrik üretiminde hem arz güvenliğini hem de ekonomik güvenliğini artırabilmek ve enerji dönüşümü ile iklim hedeflerinden sapmamak adına, enerji dönüşümü ve karbonsuzlaşma için yerli ve yenilenebilir kaynaklara olan yatırımlarını artırarak devam ettirmelidir. Enerji sektöründe ve endüstride gerçekleştirilecek dönüşümler, küresel ölçekte iklim hedeflerine ulaşmanın yanı sıra, yaşam kalitesinin artırılması ve gelecek nesillere yaşanabilir bir dünya bırakılması açısından hayati önem taşımaktadır.
Kaynaklar
- Türkiye Elektrik İletim A.Ş. “Türkiye Elektrik İstatistikleri,” https://ytbsbilgi.teias.gov.tr/ytbsbilgi/frm_ istatistikler.jsf
- Türkiye’nin 2026 Yılı Enerji Görünümü, MMO,
- 2053 Uzun Dönemli İklim Stratejisi, İklim Değişikliği Başkanlığı,
- Net Sıfır 2053: Türkiye’de Karbonsuz Enerjiye Geçişin Sosyoekonomik Etkileri, SHURA Enerji Dönüşüm Merkezi Raporu,
- Paris İklim Anlaşması’nın Türkiye Enerji Sektörüne Olası Etkileri, Sav M., Enerji Uzmanları Derneği Dergisi, 2022,
- Uluslararası Enerji Ajansı (IEA), “World Energy Outlook 2025”,
- TÜİK Enerji İstatistikleri, https://veriportali.tuik.gov.tr/tr/press/58000
- EPDK, Elektrik Piyasası 2025 Yılı Sektör Raporu,
- EPDK, Doğal Gaz Piyasası 2025 Yılı Sektör Raporu,
- Aplus Enerji, Türkiye ve Dünya Enerji Piyasalarında Son Gelişmeler, Türkiye Enerji Zirvesi, 2024,
- Türkiye Elektrik İletim A.Ş., “2025 Yılı Aylık Elektrik Üretim-Tüketim Raporları,”
https:// https://www.teias. gov.tr/aylik-elektrik-uretim-tuketim-raporlari
* Mücahit SAV, Enerji Bakanlığı’na bağlı Elektrik Üretim A.Ş. Genel Müdürlüğü’nde Genel Müdürlük Müfettişi olarak çalışmaktadır.
* Veysel GEYLANİ, Enerji Bakanlığı’na bağlı Elektrik Üretim A.Ş. Genel Müdürlüğü’nde Doğal Gaz Santralleri Daire Başkanı olarak çalışmaktadır.
NOT: Bu yazımızı farklı bir gözle inceleyen ve önerilerde bulunan Enerji Bakanlığımız Enerji Uzmanlarından Dr. Osman ERK’e teşekkürlerimizi sunuyoruz.